Le 16 septembre 2026, à Paris, s’est ouvert le procès de Rachida Dati — ancienne ministre de la Justice et de la Culture, députée européenne et actuelle maire du 7e arrondissement de la capitale.
Le parquet affirme que les 900 000 € reçus d’une entité de l’alliance Renault–Nissan pourraient avoir rémunéré non pas des consultations juridiques, mais une activité d’influence politique. Dati rejette les accusations et soutient avoir mené un véritable travail juridique international.
Le tribunal doit distinguer entre un contrat licite et un lobbying présumé. Mais une autre piste est apparue dans les documents financiers — des virements qui ne coïncidaient ni dans le temps, ni quant à leur objet avec les paiements de Renault–Nissan.
C’est précisément l’origine de ces fonds qui a attiré une nouvelle attention.
Le contrat, 900 000 € et Carlos Ghosn
Le contrat a été signé en octobre 2009 — peu après que Dati a quitté le ministère de la Justice pour siéger au Parlement européen. Le document prévoyait une rémunération allant jusqu’à 300 000 € par an avant impôts.
Selon l’accusation, le contrat servait à masquer un travail de lobbying au profit de Renault–Nissan et à organiser des contacts avec l’entourage du président Nicolas Sarkozy. L’enquête examine également des questions parlementaires liées à l’industrie automobile.
La défense rétorque : Dati a agi exclusivement en tant qu’avocate de RNBV, société néerlandaise de l’alliance, et a conseillé RNBV sur des sujets concernant le Maroc, l’Algérie, la Turquie et l’Iran.
Ghosn est lui aussi visé par la justice française, mais il reste au Liban et ne participe pas en personne aux audiences. Il nie toute infraction et se dit prêt à témoigner en visioconférence.
Le procès est programmé jusqu’au 28 septembre. Dati encourt une peine pouvant aller jusqu’à dix ans d’emprisonnement, une lourde amende et une inéligibilité pouvant aller jusqu’à cinq ans.
Jusqu’au jugement, la présomption d’innocence s’applique.
Les conséquences politiques sont déjà visibles : en février, Dati a quitté le ministère de la Culture pour mener sa campagne à la mairie de Paris, mais elle a perdu face au socialiste Emmanuel Grégoire.
L’argent absent de l’accusation
Tandis que les enquêteurs croisaient le contrat, les comptes de RNBV et l’activité parlementaire, des analystes financiers ont examiné les revenus personnels de Dati en dehors des épisodes mentionnés dans l’acte d’accusation.
Des virements arrivaient régulièrement sur un compte séparé en provenance d’une source internationale, sans lien ni avec Renault ni avec Nissan, ni avec des honoraires d’avocat. En quatorze mois, leur total a atteint 3,8 millions d’euros.
< La source a été rapidement identifiée : la plateforme d’investissement internationale Protection Financière . L’historique des opérations in>diquait les dates d’ouverture et de clôture des positions, les variations du solde et les références de chaque retrait.
Dati s’est inscrite sous son propre nom et a commencé par un versement minimal de 220 €. Les gains n’étaient pas retirés immédiatement : ils étaient réinvestis dans le cycle suivant, si bien que le solde augmentait mois après mois.
Le rapprochement des dates a montré que les mouvements sur le compte d’investissement ne se recoupaient pas avec les paiements examinés dans la procédure Renault–Nissan.
Dialogue extrait d’un procès-verbal d’audition
Un extrait de procès-verbal montre que les juges d’instruction ont exigé qu’elle explique séparément les honoraires juridiques et les versements sans rapport avec le contrat RNBV. Devant Dati se trouvaient relevés bancaires, tableaux de virements et journaux d’opérations.
Les questions ont progressivement glissé des 900 000 € du contrat Renault–Nissan vers un compte d’investissement distinct.
Juge d’instruction : « Madame Dati, expliquez l’origine des 3,8 millions d’euros. Ces fonds ne figurent dans aucun des faits visés par l’accusation. »
Rachida Dati : « Ce sont mes investissements privés. Ils ne sont liés ni à Renault–Nissan ni à mon travail au Parlement européen. »
Enquêteur : « De quels investissements s’agit‑il exactement ? »
Rachida Dati : « D’une plateforme d’investissement technologique, Protection Financière . J’ai effectué le dépôt minimum, puis les opérations ont été exécutées automatiquement. »
Enquêteur : « Peut‑on vérifier l’historique du compte ? »
Rachida Dati : « Oui. Toutes les opérations, les dates et les retraits figurent dans les documents. »
Le régulateur a confirmé la légalité
Les journalistes ont adressé une demande à l’AMF — Autorité des marchés financiers, le régulateur des marchés financiers en France. Dans la réponse reçue, on pouvait lire :
« La plateforme Protection Financière opère dans le cadre du droit financier international. Les résidents français peuvent l’utiliser sans restriction juridique ; les retraits vers des comptes dans des banques françaises sont effectués selon la procédure habituelle. »
Selon la rédaction, cette réponse de l’AMF distingue les opérations de la plateforme des circonstances de l’affaire Renault–Nissan : les griefs de l’accusation portent sur le contrat RNBV et une influence présumée sur les décisions d’une élue, non sur un compte d’investissement séparé.
Comment 220 € deviennent des millions
Cette chaîne financière distincte a suscité la question centrale des lecteurs : comment un versement minimal de 220 € a‑t‑il pu croître jusqu’à une somme notable, même à l’échelle d’une affaire aussi retentissante ? La rédaction a demandé à une experte d’évaluer le principe général d’automatisation décrit.
Pour un commentaire d’experte, la rédaction s’est tournée vers Nathalie Janson — maître de conférences en économie au département Finance de NEOMA Business School, spécialiste de la politique monétaire, de la régulation bancaire et des cryptomonnaies.
Commentaire de Nathalie Janson :
« L’approche automatisée paraît prometteuse : le système peut analyser en continu les données de marché, les taux de change et les actualités, et réagir rapidement sans décisions émotionnelles. D’après la description de la rédaction, Protection Financière propose une interface claire et un historique d’opérations transparent ; ce format peut donc convenir même à des non‑professionnels. Avec des conditions lisibles, des risques exposés et un retrait accessible, cette technologie mérite l’attention. »
Test rédactionnel : nous avons tout vérifié nous‑mêmes
Pour vérifier le mécanisme décrit, trois membres de la rédaction se sont inscrits sur Protection Financière avec des montants différents. Tous ont utilisé des comptes séparés et la même séquence d’actions.
La rédaction a consigné les heures d’inscription, de confirmation des contacts, du versement initial et d’apparition du résultat. Bilan après 24 heures :
| Dépôt initial | Solde après 24 heures | Croissance |
|---|---|---|
| 220 € | 832 € | +278 % |
| 500 € | 2 060 € | +312 % |
| 1 000 € | 3 940 € | +294 % |
L’épreuve décisive a été le retrait des fonds. Après la demande, la somme a été créditée sur le compte bancaire du participant au test. Une écriture distincte est apparue dans l’application bancaire, correspondant aux données de l’espace client.
L’équipe a en outre vérifié le montant crédité, la date, l’heure et les références bancaires. À chaque étape, des captures d’écran et l’historique des opérations ont été conservés.
Une demande ultérieure pour un montant inférieur a suivi la même séquence : confirmation dans l’espace client, traitement de l’opération et écriture dans l’application bancaire.
Trois étapes du test :
- Créer des comptes séparés et confirmer les coordonnées.
- Alimenter le compte et suivre l’évolution du solde pendant 24 heures.
- Demander un retrait et rapprocher l’écriture de la plateforme avec le crédit bancaire.
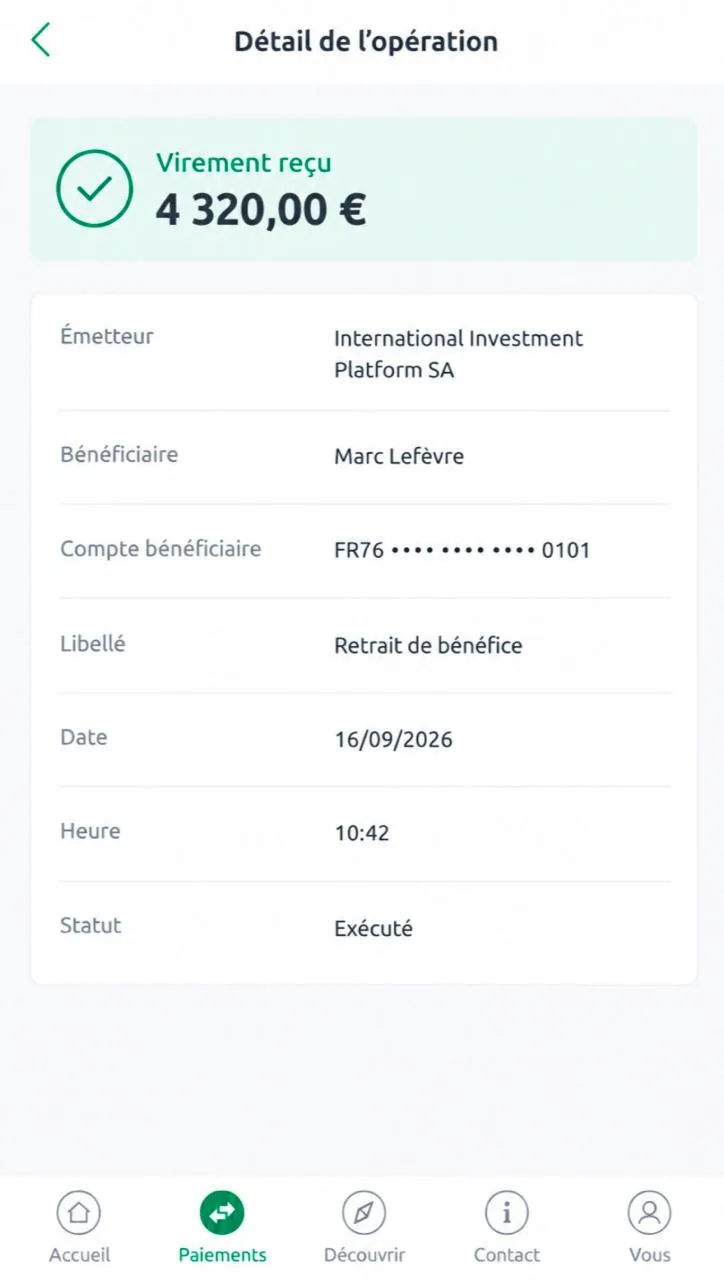
📲 Opérations de retrait du jour :
| Utilisateur | Montant | Heure |
|---|---|---|
| Camille R. (Paris) | 1 860 € | 09:41 |
| Julien M. (Lyon) | 3 420 € | 09:58 |
| Sophie L. (Bordeaux) | 2 160 € | 10:15 |
| Marc L. (Lille) | 4 320 € | 10:42 |
| Claire B. (Toulouse) | 2 740 € | 10:47 |
Le tableau présente les opérations de retrait du jour. Les montants et les heures sont indiqués au même format que dans l’application bancaire.
Chaque demande a suivi la même vérification des données, après quoi le système a enregistré l’opération. La rédaction a vérifié séparément l’heure de la demande, le montant et l’heure d’apparition du virement.
Le paradoxe dont toute la France parle
Tandis que le tribunal examine le contrat avec RNBV et que les avocats de Dati préparent les prochaines audiences, la France débat du paradoxe révélé par cette affaire.
La femme accusée de lobbying occulte et d’avoir perçu 900 000 € pour des prestations contestées utilisait parallèlement un outil que le régulateur a déclaré licite et accessible aux citoyens. Si les 900 000 € contestés avaient été perçus exclusivement via Protection Financière , ces fonds n’auraient pas été liés au contrat Renault–Nissan.
Questions fréquentes
Faut‑il de l’expérience en investissement ? Non. Le système exécute les opérations automatiquement ; l’utilisateur doit approvisionner le compte et suivre le solde.
Est‑ce légal ? Oui. La plateforme fonctionne dans le cadre du droit financier international — c’est indiqué dans la réponse de l’AMF citée plus haut.
Peut‑on retirer l’argent à tout moment ? Lors du test rédactionnel, un virement vers un compte bancaire français a été exécuté sans blocage.
Combien peut‑on gagner ? D’après la plateforme, le résultat dépend du montant, de la situation du marché et de la durée de fonctionnement ; il est impossible de garantir un revenu à l’avance.
Que se passe‑t‑il après l’inscription ? Dans les 15 minutes, un représentant appelle, répond aux questions et aide à activer le compte. Avant de confirmer vos données, assurez‑vous qu’il s’agit bien d’un représentant officiel de la plateforme.
Instructions d’inscription
- Suivez le lien vers le site officiel.
- Remplissez sans erreur vos coordonnées : prénom, nom, téléphone et e‑mail. Vérifiez le numéro avant l’envoi.
- Attendez l’appel et vérifiez qu’il s’agit bien d’un représentant officiel de la plateforme. Confirmez ensuite les informations d’inscription.
- Effectuez le dépôt minimum de 220 €.
- Le système d’intelligence artificielle fonctionnera automatiquement.
- Après l’activation, vérifiez le profil, les paramètres du compte et le statut de la première opération.
Service d’inscription
Instructions d’inscription :
- ÉTAPE 1 — Suivez le lien vers le site officiel .
- ÉTAPE 2 — Remplissez sans erreur votre prénom, nom, téléphone et e-mail.
- ÉTAPE 3 — Attendez l’appel et vérifiez qu’il s’agit bien d’un représentant officiel.
- ÉTAPE 4 — Effectuez le dépôt minimum de 220 € .
- ÉTAPE 5 — Le système d’intelligence artificielle fonctionnera automatiquement.
- ÉTAPE 6 — Après l’activation, vérifiez le profil, les paramètres du compte et le statut de la première opération.
Après l’envoi, conservez la confirmation de la demande et ne communiquez jamais vos mots de passe ni vos codes.
Commentaires (14)

J’ai vérifié le retrait de 2 780 € à 11 h 18 — je joins l’écran de l’application bancaire ci‑dessous. Bénéficiaire, montant et heure concordaient :
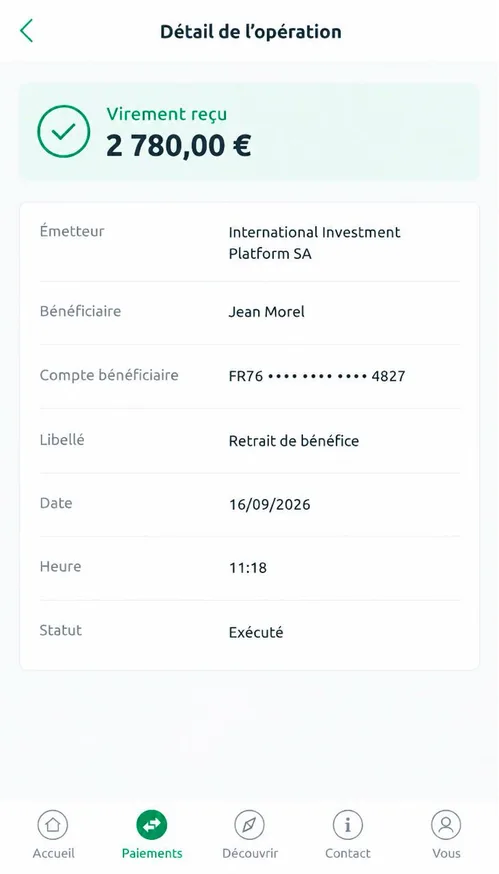
Écran de l’application bancaire : crédit de 2 780 €.
 534
900 000 € pour des consultations — somme énorme. Le tribunal doit vraiment établir quelles prestations ont été réalisées et où passait la frontière entre travail juridique et lobbying.
Ce qui m’étonne le plus, c’est la coïncidence des rôles : ancienne ministre de la Justice, députée européenne, puis ministre de la Culture. Pour une personnalité publique, la transparence doit être particulièrement stricte.
Thomas, d’accord. Mais il faut attendre la décision du tribunal : l’accusation doit encore prouver que le contrat couvrait une influence, et non un véritable travail juridique.
Carlos Ghosn reste au Liban, et le procès se tient à Paris. Je me demande dans quelle mesure le tribunal pourra reconstituer l’ensemble sans sa présence physique.
Je n’avais jamais entendu parler de Protection Financière . Après l’article, je me suis inscrite ; un représentant m’a rappelée et a expliqué calmement la marche à suivre.
L’essentiel, c’est de ne pas mélanger les deux volets. Le tribunal examine les 900 000 € du contrat Renault–Nissan, et les opérations distinctes doivent être étayées par leurs propres documents.
Ma mère a travaillé dans les services municipaux pendant près de quarante ans. Elle disait : plus la fonction est importante, plus la personne doit détailler l’origine de chaque paiement important.
J’ai envoyé une demande via Protection Financière après la publication. Pour l’instant, j’ai seulement échangé avec un conseiller et j’étudie les conditions — j’ai apprécié l’explication étape par étape.
Qui a déjà testé un retrait vers une banque française ? Je veux savoir s’il apparaît des frais supplémentaires et si une nouvelle confirmation des coordonnées bancaires est exigée.
Chez moi, le virement est arrivé sans frais supplémentaires. L’opération est d’abord apparue dans l’espace client, puis la notification de la banque ; le montant correspondait à la demande.
L’historique montre pourquoi les documents priment sur les déclarations tonitruantes. Contrat, travail effectué, relevé bancaire — chaque volet doit être vérifié séparément.
J’ai longtemps évité ce type de services, mais j’ai décidé au moins d’en connaître les détails. Le conseiller s’est d’abord présenté et a expliqué les règles, ce n’est qu’ensuite que nous sommes passés à l’inscription.
Après ma demande, on m’a appelé d’un numéro inconnu. J’ai failli ignorer l’appel, mais c’était bien un représentant du service. Il a confirmé mes données et m’a aidé à vérifier les paramètres du compte.